
跳出产业发展的陷阱 ——科技制造业产业发展评估的创新框架
跳出产业发展的陷阱——科技制造业产业发展评估的创新框架
一、两种认知误区
在全球人工智能、能源转型和供应链重构的推动下,诸多科技及制造业赛道不断涌现技术创新和需求快速扩张的机遇,这些赛道往往三到五年内保持增长。然而,增长的过程也是风险积累的过程,大量的竞争对手的涌现,叠加过度的产能的投入。中长期来看这些赛道的风险将以何种形式释放?过去的行业演进路线中能否找到可比的模式?相信这个烧脑的问题也一直伴随着各位成长期和成熟期的产业投资人。我们在与企业与投资机构的持续交流中也观察到两种分化判断方法。
第一种:只看规模和利润率的静态截面。抓一组数据就做决定:市场有多大、龙头赚多少、预测未来五年增速如何等等。问题在于,这组数据隐含了一个不常成立的假设:竞争格局和利润结构将维持不变。事实是,高利润率的产业几乎必然吸引大量竞争者涌入,然后较大概率进入迅速“红海化”。
第二种:认为所有科技及制造业的产业终局都是内卷。这种"内卷宿命论"在中国市场似乎是普遍存在的忧患意识的外在表达。它的问题在于忽略了一个事实:产业之间存在根本性的演变模式差异。部分产业确实走向红海,但也有产业通过持续的技术迭代、需求分化或规模壁垒,系统性抵御了利润率下滑,长期维持超额回报。
就像经典的产业生命周期理论将产业描绘为一条由导入、成长、成熟、衰退所构成的曲线(图1)。这个两种判断有明显局限。其一,它假设大部分产业遵循类似的路径,忽略了不同产业演变驱动力的差异。其二,它预设了产业过度竞争与衰退的必然性——在技术加速迭代、新兴市场需求持续释放的背景下,这个假设至少是不完全正确的。
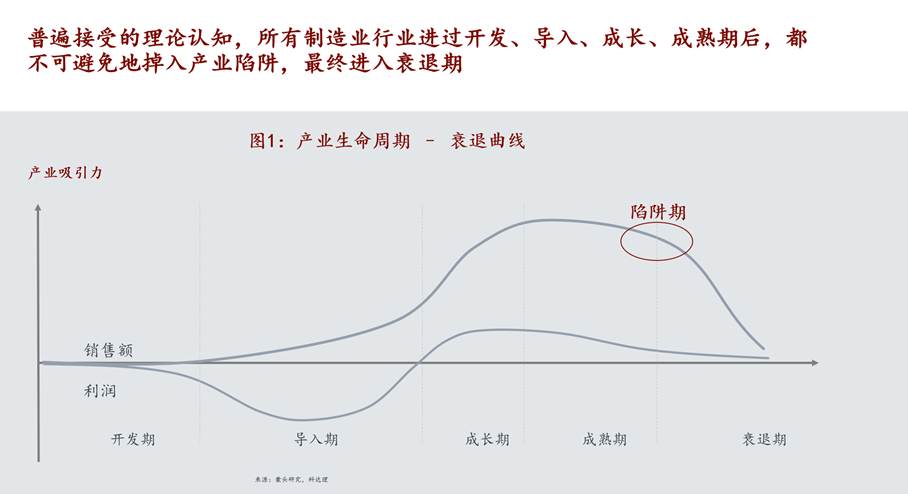
图1:产品生命周期经典理论与修正——并非所有产业都遵循同一路径,需引入多元演变模式并剔除衰退期的必然性假设
本文在两个极端之间寻找一条可操作的分析路径。基于芯片代工、医疗设备、智能手机、空调、电子电池、DRAM、光伏、汽车玻璃、精细化工等十二个产业的头部企业数据(考虑到这一波AI浪潮下各产业的爆发性增长带来数据失真的问题,选取2024年之前的数据点)。我们提出一个以"跳出产业发展陷阱期"为核心概念的评估框架。核心判断是:科技制造产业的长期投资价值,并不趋同,而取决于它经历陷阱期之后,能否反弹并建立可持续的竞争壁垒?具备反弹能力的行业又通常具备哪些特质?
二、经典理论的修正之一:“衰退期”并非所有产业的共同宿命,"陷阱期"才是阶段共性
基于实证观察,我们做出两项修正:
修正一:与其预设必然的衰退,不如研究清楚产业发展的"陷阱期"。"陷阱期"是指:产业在快速成长之后、格局稳定之前,经历的一段过度竞争及利润率系统性下降阶段。陷阱期是阶段性的,也往往由几种驱动因素所导致。
三大因素驱动产业滑入陷阱期(图2):商品与技术同质化,当核心技术不再被头部企业垄断,产品性能大宗化,客户从看技术转向看价格;供给碎片化。行业缺乏明确的领导者、供给高度分散时,价格竞争不可避免;政策与监管带来的冲击,补贴退坡、贸易壁垒、环保收紧,可以瞬间改变供需格局。
陷阱期的后果是全方位的:利润率侵蚀,无人能再获取技术溢价;需求萎缩,竞争区域化,额外成本上升;投资回报率系统性下降——不仅是利润率压缩,更是资本配置效率的恶化。
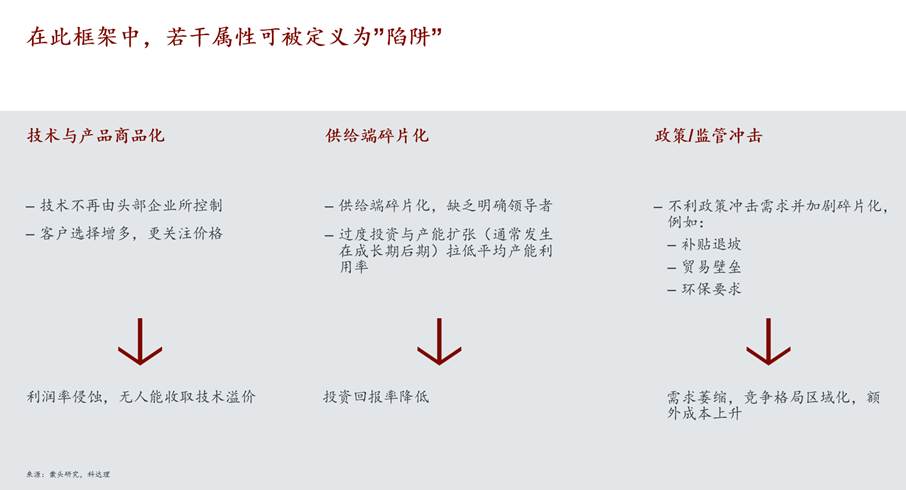
图2:陷阱期的三大触发因素——技术商品化、供给端碎片化与政策/监管冲击
三、经典理论的修正之二:能否跳出陷阱?产业以四种形态进入稳定期
并非所有产业都以同样的模式来穿越陷阱。芯片设计和制药由技术迭代驱动,医疗设备和智能手机由需求分化驱动,汽车玻璃和 PCB 由规模效率驱动。不同产业的演变模式不同,对应的竞争壁垒和经济特征也截然不同。经过深入观察与详尽的数据分析,我们将科技及制造业的发展演变归纳为四种模式。不同模式在陷阱期的表现、冲出陷阱的能力和长期财务回报上差异显著(图3)。
技术驱动型
新一代技术持续涌现,领先者能长期收取溢价。典型代表:芯片设计、芯片代工、制药、特种化工、传感器。出路很清晰:迭代至下一代更有商业价值的技术,通过专利、关键设备和人才建立垄断地位,利用漫长的认证流程和高转换成本构筑护城河。
需求驱动型
客户需求日趋多元,领先者通过差异化的产品和方案满足不同客户及不同层次的需求。典型代表:智能手机、空调、胶粘剂。核心门槛在于定制化与解决方案化,辅以深厚的产品设计和集成能力、高效的销售服务网络,以及通过平台效应聚合碎片化需求。
规模驱动型
企业围绕规模和效率竞争,头部企业依靠规模,发挥成本优势以立足。典型代表:汽车玻璃、PCB、部分电子元器件。壁垒来自规模效应带来的成本有效性、稳健供应链和材料加工能力支撑的产品一致性,以及资本开支与监管构成的进入门槛。
红海竞争型
当产业在技术、需求、规模三个维度上都无法建立有意义的壁垒,它就滑入了红海。特征明确:缺乏壁垒抵御新进入者,除价格外几乎没有竞争手段,产业利润率持续走低。投资者应优先回避。

图3:制造业产业的四种演变模式——技术驱动、需求驱动、规模驱动与红海竞争的典型演变路径
四、将一个可操作的评估框架嵌入行业赛道选择及尽职调查之中,判断产业的长期前景
如何判断一个产业跳出陷阱期的“弹跳力”?我们提出的框架并不复杂。它的核心是一组半定量的判断问题:这个产业的技术迭代有多快、扩散有多容易?客户需求是在趋同还是在分化、企业能不能把产品做成解决方案?规模到底能不能转化为可持续的成本优势?对这些问题的回答,大致决定了一个产业在经历陷阱期后是走向稳定盈利还是滑向红海。
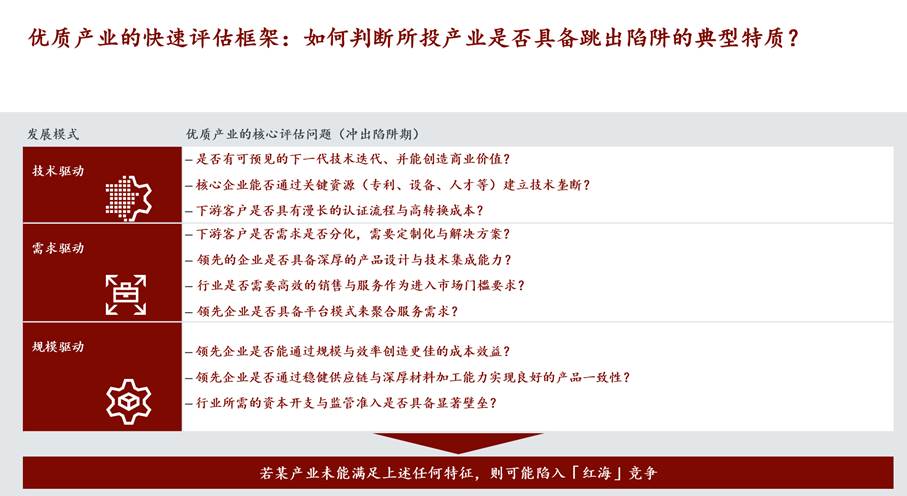
图4:优质产业的快速评估框
我们选取十二个典型科技制造业产业,基于 iFind 和 CapitalIQ 数据库中长期的财务数据,逐一梳理了陷阱期区间、利润率损失、触发因素和发展模式(图5):
- 技术驱动型的回报领先于其他模式。芯片设计、芯片代工、制药和传感器的平均 ROIC 达 22%,是陷阱期最短甚至没有的群体。技术垄断赋予的定价权,使资本回报率长期维持在高位。
- "规模+技术"的混合型表现突出。电子电池同时具备电池化学的技术迭代和规模制造的双重特征,稳定期实现45%的毛利率和 21% ROIC——头部企业在技术路线和制造效率两个维度上同时建立了壁垒。
- 需求驱动型依然能够维持一个较好的毛利。销售渠道、方案设计与交付的能力要求为这类行业构筑了门槛,但企业亦须为此付出毛利之上的成本。
第四,规模驱动为主的产业平均利润还是显著低于其他模式,行业集中度、领先企业自身的能力对结果的影响更加敏感。对这类行业进行投资,更需研究未来的供需关系、成本曲线与龙头企业竞争优势。
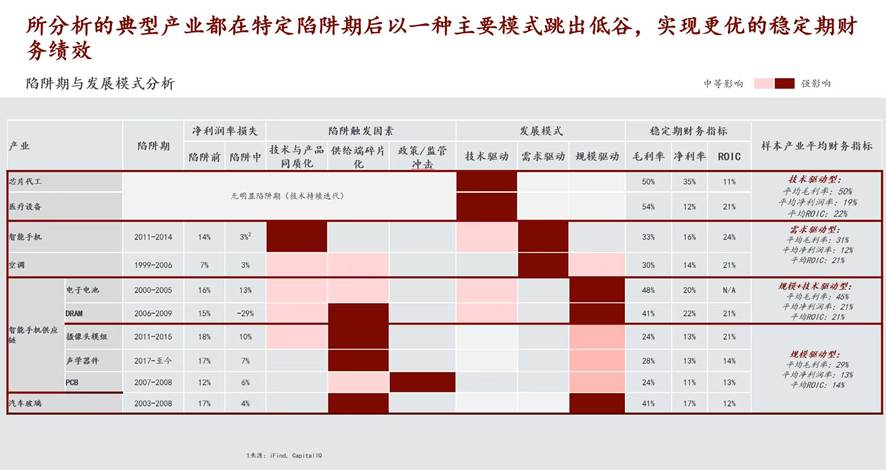
图5:典型产业陷阱期动态分析——样本产业的陷阱期区间、利润率损失、触发因素与稳定期财务指标
五、结语
对投资机构,尤其并购基金,评估在评估一个产业或者一个标的时候,需要深入地理解:赛道在经历什么阶段?它的长期门槛和演变模式是什么?是否存在持续创造高价值的可能?标的公司如何遵循演变模式来打造战略和建立核心竞争力?在这些问题上多花时间,能够在赛道选择及标的商业尽调中,更好的评估风险,确保投资的价值实现。
以上这些思考严格来说不算是科达理的自创,它们大多来源于与客户们在项目中反复碰撞与验证,是集体思考的沉淀。对此我们深怀感激,也期待在未来的合作中继续保持这种深度追问,不断更新我们对产业演变、投资决策的认知与方法。